
PurwakartaUpdate.com – Akses permodalan sering menjadi tantangan utama bagi pelaku usaha mikro, kecil, dan menengah (UMKM), terutama mereka yang baru merintis bisnis.
Menjawab kebutuhan tersebut, PT Bank Rakyat Indonesia (Persero) Tbk atau Bank BRI menghadirkan solusi pembiayaan melalui program Kredit Usaha Rakyat (KUR BRI).
Di antara berbagai pilihan yang tersedia, KUR Super Mikro menjadi skema paling awal dan paling ramah bagi pelaku usaha pemula maupun usaha rumahan yang membutuhkan tambahan modal kerja atau investasi berskala kecil.
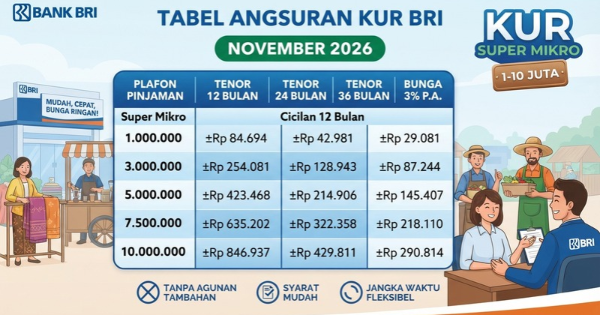
Memasuki November 2026, banyak calon debitur mulai menelusuri informasi terkait tabel angsuran KUR BRI dan estimasi cicilan bulanan agar dapat menyesuaikan arus kas usaha sebelum mengajukan pinjaman.
Skema KUR Super Mikro dirancang khusus dengan suku bunga yang sangat rendah serta proses yang relatif mudah sehingga tidak membebani keuangan usaha di tahap awal.
Berapa Bunga KUR BRI Super Mikro?
Dalam struktur program pembiayaan BRI, KUR Super Mikro berada pada tingkatan paling dasar (level 1).
Program ini diperuntukkan bagi calon peminjam atau pelaku usaha yang membutuhkan dana pinjaman dalam jumlah terbatas dengan beban angsuran yang ringan.
Plafon pinjaman yang ditawarkan mulai dari Rp1 juta hingga maksimal Rp10 juta.
Keunggulan utama yang membuat cicilan skema ini terasa ringan adalah penerapan suku bunga 3% per tahun.
Apabila persentase bunga tahunan tersebut dihitung dan dibagi ke dalam angsuran bulanan, porsi tambahan biaya pinjaman per bulan menjadi jauh lebih terjangkau dibandingkan pinjaman komersial reguler.
Hal ini membantu pelaku usaha menjaga likuiditas harian, misalnya untuk membeli bahan baku, menambah stok barang dagangan, atau memperbaiki perlengkapan usaha kecil.
Keunggulan dan Karakteristik Edisi KUR BRI Super Mikro
Selain suku bunga yang rendah, KUR Super Mikro dikenal sebagai salah satu fasilitas pembiayaan yang paling memudahkan debitur.
Salah satu daya tarik utamanya adalah tanpa jaminan atau agunan tambahan. Debitur tidak perlu menyerahkan aset bernilai tinggi sebagai syarat pengajuan, sehingga lebih inklusif bagi usaha mikro yang belum memiliki aset agunan memadai.
Kemudahan skema ini membuat KUR Super Mikro sering dijadikan pintu masuk bagi pelaku usaha baru untuk membangun rekam jejak kredit yang sehat di perbankan.
Ketika usaha berkembang dan kebutuhan modal meningkat di masa mendatang, pelaku usaha berpeluang naik kelas ke skema pembiayaan yang lebih besar sesuai ketentuan yang berlaku.